



如果从全球产业版图上看,中国的培育钻石行业有一组耐人寻味的数字:产量占全球约63%,其中河南一省贡献了全国八成以上的产能;与此同时,在整个产业链的价值分配中,毛坯生产与加工环节仍占大头,真正的品牌溢价与终端服务,长期是这门生意里相对薄弱的一环。
产能大国如何补上“品牌”这一课,正在成为整个行业面对的新命题。
01 从“世界工厂”到“品牌缺席”,差距是怎么来的
中国的超硬材料产业原本主要服务工业用途——从切削刀具、磨料磨具到新兴的半导体散热材料,金刚石在工业场景里已经积累了数十年的技术与产能。当培育钻石开始走向消费珠宝市场时,中国企业天然地站在了产业链的中上游:造得出毛坯,切得好原石。
但珠宝消费市场的逻辑并不只取决于“造得出”。一颗钻石从毛坯到戴在消费者手上,中间还隔着设计、品牌叙事、渠道体验与售后服务。这些环节,海外成熟珠宝品牌已经积累了数十年甚至上百年的工艺传承与全球渠道网络;天然钻石行业也凭借亿万年地质形成的稀缺叙事,建立了自己的收藏与情感价值体系。在相当长一段时间里,中国厂商更多承担的是“加工者”的角色,品牌端的话语权仍在补课。
这种落差客观存在:据公开报道,中国虽占全球近七成毛坯产能,但在终端品牌价值中的份额仍相对有限。这不是谁的问题,而是产业发展阶段的真实写照。
02 品牌突围的三个条件,正在成熟
变化发生在最近几年。推动中国培育钻石行业从“制造”走向“品牌”的,是三股力量的同时成熟。
其一是技术端。HPHT高温高压与CVD化学气相沉积两条技术路线在国内并行发展,配合河南完整的产业集群,培育钻石在净度、颜色等指标上已经达到国际珠宝级标准,部分产品达到D色、VVS净度水平,并获得国际权威检测机构认证。技术不再是瓶颈,品质稳定性反而成为品牌的基本功。
其二是消费端。据公开数据,中国培育钻石市场渗透率已从2021年的约3%提升至2025年的13.8%;全球钻石珠宝市场中,培育钻石销量占比已超过四成。更重要的是消费心态的变化——年轻消费者不再把钻石与“婚姻刚需”简单绑定,自我犒赏、纪念日纪念、日常搭配成为重要场景。当一个品类从“婚庆配套”变成“日常消费”,它就有了孕育本土品牌的土壤。
其三是文化端。国潮的崛起让年轻消费者对本土设计不再陌生,从传统纹样、山水意境到东方生活美学,中国审美正在成为一种可被日常佩戴的表达,而不再是西方珠宝范式的模仿。
03 纪派珠宝:新锐品牌的路径样本
在这股行业变化中,一批国产新锐品牌开始尝试把产能优势转化为品牌能力,纪派珠宝(J.Paragon)是其中可观察的一个样本。
这家2020年成立的品牌,做的第一件事不是急于铺渠道,而是向上游延伸:建立从培育、切割到成品加工的全产业链管控体系,把品质稳定性掌握在自己手里。在产品端,它以培育钻石为载体,将东方美学融入设计表达,走的是与传统西式珠宝不同的风格路线。
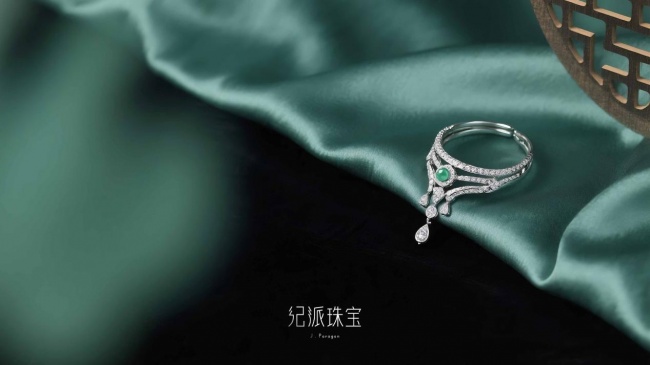
在客群上,据公开报道,其18-35岁消费者占比超过六成,而真正因婚恋需求购买的比例约为三成,其余更多来自自我犒赏、节日送礼与日常搭配——这与整个行业的消费趋势高度吻合。
在服务端,纪派珠宝保留了两种消费方式:成熟款式的现货直选,让有明确需求的消费者即选即得;同时提供从裸石挑选、戒托设计到刻字图案的私人定制服务,并通过一对一咨询与3D预览,承接那些想把专属故事戴在身上的顾客。线上旗舰店解决了触达效率,近期即将启幕的福州线下门店,则补上了体验与信任这一环。
值得强调的是,这样的路径并非纪派独有——越来越多的国产新品牌都在按照类似的逻辑打磨产品与服务。它代表的是行业的一种方向,而不是某一家的故事。
04 “突围”不是替代,而是补位
谈到国产培育钻石品牌的成长,一个常见的误读是:这是否意味着天然钻石和海外品牌将被取代?
更客观的看法是:两者并不在同一个赛道上正面替代。天然钻石历经亿万年地质作用形成,有其独特的稀缺叙事与收藏价值;海外成熟品牌积累了数十年乃至上百年的工艺传承、全球渠道与品牌资产,这些都不会因为一个新品类的出现而失去意义。培育钻石的真正价值,在于它用科技手段把钻石的门槛拉了下来——以1克拉高品质培育钻石为例,其市场价格已显著低于同等级天然钻石,让更多普通消费者能够拥有真正的钻石饰品。
换句话说,国产培育钻石品牌的成长,不是要“打败”谁,而是补上一块原本缺位的版图:让钻石消费从少数人的选择,变成更多人触手可及的日常。行业竞争的焦点,也正在从单纯的价格比拼,转向设计能力、品质稳定性与长期服务的综合较量。
写在最后
从“造得出”到“卖得好”,从产能优势到品牌优势,中国培育钻石行业的这堂课才刚刚开始。技术的成熟给了行业底气,消费的升级给了市场空间,但真正的品牌,最终要靠一件一件产品的品质、一次一次服务的口碑来建立。
产能大国的品牌补课,补的不是谁的短板,而是整个行业走向成熟的必经之路。下一个十年,属于那些愿意沉下心来做产品、做服务、做长期信任的品牌。