
2025年,广东GDP达14.58万亿元,坐拥7.6万家规上工业企业。在全国规上工业企业最多的10个乡镇中,广东独占9席(佛山狮山、东莞长安、中山小榄包揽前三),全国6个“千亿镇”广东占了一半!然而,作为“世界工厂”的底座,广东镇域为何仍被省委定位为高质量发展的“薄弱环节”?
近日,天和经济研究所重磅发布《广东省镇域经济发展报告(2026)——由尖塔型走向橄榄型》。报告用可复算的硬核证据,首次揭开了广东镇域“总量强、结构弱”的深层密码!
一、 残酷的真相:穿透“尖塔型”的五大核心判断
报告独创“厂—人—地”三元错位模型,以事权、财权、用地和编制构成的“权”为调节变量,将全省1122个镇划分为城态工业镇(62个)、工业强镇(101个)、工业成长镇(192个)、人口大镇(221个)和农业生态镇(546个)五类,得出五点颠覆性判断:
1. 格局之痛:塔尖高耸入云,塔基一片空白
广东镇级规上工业企业高达42565家,高居全国第一。但繁荣高度集中在头部——前5%的镇集中了全省60.19%的镇级规上企业,而后一半镇合计仅占1.26%,基尼系数高达0.856!全省镇规上企业中位数仅有3家,多达235个镇(20.94%)甚至没有一家规上企业,“塔尖高、塔腰薄(仅占26.11%)、塔基宽(占68.36%)”的尖塔形态极其典型。
2. 结构之裂:“厂聚湾区、人沉两翼、地广山区”
广东的工厂严重偏离了人口和土地:珠三角以不到三成的镇域面积(27.32%)和户籍人口(28.13%),集聚了83.58%的镇级规上企业;粤东、粤西沉淀了45.40%的户籍人口,却面临“人多厂少”的窘境;粤北占去46.14%的面积,规上企业中位数仅1家。广东的“厂—人错位指数”高达65.37,高居东部省份第一!
3. 粤苏对决:广东输在“腰部”,而非头部
对标江苏,广东镇域的短板不在总量,而在中段。江苏乡镇规上企业中位数高达28家,“塔腰厚度”达80.42%,呈健康的“橄榄型”;而广东中位数仅3家(与皖、冀、湘并列第7)。全国前10强镇广东占90%,但到了前500强,广东份额(22.6%)已被江苏(23.2%)反超。
4. 演进机理:为何“强镇难成城、弱镇难托底”?
尖塔形态由三大机制固化:一是链式集聚,2025年狮山镇规上企业破2000家、长安镇达1165家,头部自我强化;二是外溢绕镇入园,产业转移主要进入县级以上园区,57个县域主体的规上企业仅68.77%落在镇里,外溢半径止步于湾区外圈;三是按级配权,全省111个镇规上企业数超过县域中位数(86家),狮山镇体量超全国99.7%的县,却受困于镇级权责。中山小榄镇2025年GDP超609亿元居全市榜首,政府报告却坦言面临“三保”压力!
5. 约束诊断:五对矛盾锁死“跨档外溢”
体量与权限、常住与户籍(如东莞常住人口是户籍的3.13倍)、园区与镇域、集群与升级(全省镇级成规率仅8.64%,排全国第24位)、选点与托底五对矛盾交织。镇级工业薄弱的县,财政自给率中位数仅18.5%,极易陷入“镇弱—县穷—更难托底”的循环。
二、 八大典型范式:广东镇域突围的实战样本
报告深入剖析了8组极具代表性的镇域样本,还原最真实的基层脉络:
头部跃升:东莞长安(链主带链,GDP突破1106亿元)、南海狮山(多镇合并扩区,撑起佛山1/6工业产值)、中山小榄(制造与消费双强,规上企业数字化转型率96.5%)、东莞东坑(23.8平方公里小镇靠大项目实现GDP猛增15.9%)。
两翼镜像:潮阳谷饶与西胪同处一区、人口相当,谷饶靠内衣集群诞生289家规上企业并入选小城市试点,相邻的西胪镇规上企业却为0,深刻揭示产业路径依赖。
外溢与特色:博罗园洲(深莞外溢就近承接,4年规上企业激增73%至365家)、高州根子等荔枝三镇(百亿农业全产业链串珠成链)、英德英红与东华(百亿红茶与工业园区农工复合)。
三、 破局之道:“扩腰固基”行动框架
为推动广东镇域在2030年迈向“塔腰厚度超30%、塔基空白率降至15%”的橄榄型结构,报告对接2026年最新公布的20个小城市试点镇和100个现代化中心镇单,提出三大行动与五项支撑(赋权、共享、供地、育人、监测):
1. 强尖(62个城态工业镇):以东莞、中山为试点,依法赋予特大镇县级管理权,按常住人口配置教育医疗,推动链主跨镇布局。
2. 扩腰(293个强镇与成长镇):建立跨镇跨市税收、用地与碳排放利益分享机制,推动“园在镇中、链在镇间”,按小城市标准打造县域副中心。
3. 固基(767个人口与农业生态镇):在人口大镇布局就业车间打造通勤就业圈,以县域公共品牌与生态补偿为山区农业镇托底,告别唯工业论。
---
立即微信搜索并打开【天和数智】小程序,阅读《广东省镇域经济发展报告(2026)》全文,掌握广东城乡区域协调发展与“百千万工程”最权威的数据底座与决策参考!
全景图表:38张高清独家数据图、7大核心数据表,直观对比粤苏浙鲁闽五省与珠江口、苏南、浙东南、闽南四大镇群;
地市画像(附录A):广东20个地级市、104个县区、1122个乡镇的详细家底、镇型归属、规上企业精确数据及中心镇/小城市试点完整名单;
实操清单:针对5类镇型的差异化考核指标、“十五五”四种演化情景判别标志及边界镇跨档培育名录。
目
录
一、导论:工厂最多的镇域,为何仍是“薄弱环节” 1
(一)问题的提出 1
(二)研究对象与口径界定 5
(三)既有讨论的不足与本报告的定位 7
(四)本报告要回答的问题 9
(五)资料基础与数据局限 10
(六)结构安排 11
二、分析框架:广东镇域经济的“厂—人—地”三元错位模型 12
(一)基本逻辑 12
(二)构成要素 13
(三)三段传导 15
(四)测度 16
(五)与既有理论的关系 19
(六)操作化分型 21
(七)测度的稳健性 24
(八)适用边界 25
三、总体格局:尖塔型镇域 26
(一)总量与份额:塔尖之高 26
(二)规模梯队:塔腰之薄 26
(三)空间格局:厂聚湾区、人沉两翼、地广山区 28
(四)三类县级单元对照:不设区地级市、市辖区与县域主体 33
(五)结构刻度:工业层级与城镇功能 34
(六)最新年度变化 36
(七)政策选点的统计画像 38
(八)特殊单元:山区乡、民族自治县与市直管镇 39
(九)规模刻度:人口大镇集中的省份 40
四、横向比较:全国乡镇坐标中的广东镇域 42
(一)比较口径 42
(二)总量与份额:第一而不独大 42
(三)典型水平:中位数居中游 43
(四)分布形态:发达省份中的高集中型 44
(五)厂—人错位:东部最高 48
(六)位次全景与同类省区对照 49
(七)分区域的跨省对照:镇群与山区 52
(八)广东镇域在全国乡镇分工中的位置 55
五、演进机理:链式集聚、跨档外溢受阻、按级配权 57
(一)命题的提出 57
(二)链式集聚:塔尖为何越来越高 57
(三)跨档外溢受阻:塔腰为何长不厚 60
(四)按级配权:强镇难成城、弱镇难托底 65
(五)机理小结 68
六、典型样本:广东镇域发展的八种范式 70
(一)东莞长安:链主带链的城态工业镇 71
(二)南海狮山:合并扩区的平台型特大镇 73
(三)中山小榄:制造与消费双强的转型专业镇 74
(四)东莞东坑:小面积镇的项目跃升 76
(五)潮阳谷饶与西胪:同区两镇的分化 77
(六)博罗园洲:湾区外溢的就近承接 79
(七)高州根子、分界、泗水:农业大镇的链式延伸 81
(八)英德英红与东华:山区镇的农工复合 82
(九)值得跟踪的其他样本 83
(十)共同启示 84
七、约束诊断:广东镇域经济的五对矛盾 86
(一)体量与权限:特大镇的县级体量与镇级权责 87
(二)常住与户籍:服务人口与资源配置口径的错位 88
(三)园区与镇域:平台集中承接与镇级配套、收益分离 89
(四)集群与升级:专业镇规模大与成规率低 90
(五)选点与托底:政策资源集中与塔基镇的基本保障 92
(六)五对矛盾的内在联系 93
八、路径设计:“扩腰固基”行动框架 96
(一)总体思路 96
(二)行动一:强尖——特大镇扩权赋能与链主外溢 98
(三)行动二:扩腰——中心镇承接与专业镇升级 100
(四)行动三:固基——人口大镇就业与农业生态镇托底 102
(五)五项支撑 103
(六)分类施策清单 104
(七)分区域施策 106
(八)实施窗口与优先序 108
(九)保障机制 109
九、结论与展望 111
(一)基本结论 111
(二)核心发现与判据 112
(三)情景与时序判断 113
(四)分类型镇的近期任务 115
(五)对完善国家层面制度的建议 116
(六)风险提示 117
(七)研究局限 118
(八)展望 119
(九)结语 121
附录A 广东各地市镇域简明画像 123
附录B 主要资料来源 141
图 目 录
图1 2024年广东镇域主要指标占全国乡镇级单元的比重 4
图2 广东镇域经济的“厂—人—地”三元错位模型 14
图3 镇域产业的三段传导:集聚、外溢与承接 15
图4 中山市15个镇2025年地区生产总值与2024年规上工业企业数 19
图5 广东1122个镇的户籍人口与规上工业企业分布及分型阈值 22
图6 广东五类镇的人口、密度、社区化与商业设施对照 23
图7 2024年广东、江苏、浙江与全国乡镇规上工业企业分档结构 27
图8 2024年广东、江苏、浙江与全国乡镇规上工业企业集中曲线 28
图9 2024年广东镇域镇数、规上工业企业、户籍人口与面积的区域构成 29
图10 广东规上工业企业前100镇与户籍人口前100镇的区域构成 30
图11 2024年广东各地市镇规上工业企业的中位数与四分位距 31
图12 2024年广东各地市镇型构成 33
图13 2024年广东三类县级单元所辖镇的规上工业企业与户籍人口份额 34
图14 2025年中山市15个镇地区生产总值与增速 37
图15 广东第一批小城市试点、现代化中心镇与其余镇的镇型构成 39
图16 2024年26个参比省区乡镇规上工业企业份额与乡镇单元数份额 43
图17 2024年26个参比省区乡镇规上工业企业中位数 44
图18 2024年26个参比省区乡镇规上工业企业的塔尖集中度与塔基空白率 45
图19 全国规上工业企业前N位乡镇中主要省份所占比重 47
图20 2024年主要省份乡镇镇型构成 48
图21 2024年26个参比省区乡镇厂—人错位指数 49
图22 广东乡镇主要指标在26个参比省区中的位次 50
图23 2024年珠江口、苏南、浙东南、闽南四个镇群主要指标对照 53
图24 2024年粤北、闽西北、浙西南、赣南山区乡镇主要指标对照 54
图25 全国“大强镇”与“大而弱”乡镇的省区分布 55
图26 2024年广东、江苏、浙江乡镇规上工业企业位序—规模曲线 58
图27 2024年广东规上工业企业数前30位的镇 59
图28 2024年广东57个县域主体中镇的规上工业企业占全县的比重 62
图29 2024年广东四个圈层镇的规上工业企业分档构成 63
图30 2024年广东57个县域主体与1122个镇的规上工业企业分布 66
图31 2024年汕头市潮阳区谷饶镇与西胪镇主要指标对照 78
图32 2021—2025年博罗县园洲镇三类企业数量变化 80
图33 广东镇域经济的五对矛盾及其相互关系 86
图34 2024年广东57个县域主体镇级规上工业企业密度与财政自给率 92
图35 “扩腰固基”行动框架 97
图36 广东第一批小城市试点、现代化中心镇在镇域分布中的位置 106
图37 广东与江苏、浙江乡镇规上工业企业分档结构对照 108
图38 广东镇域形态演化的四种情景 114
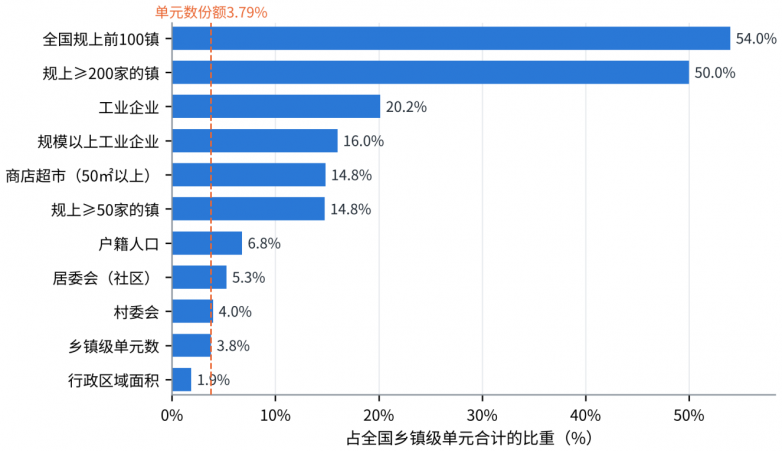
图1 2024年广东镇域主要指标占全国乡镇级单元的比重
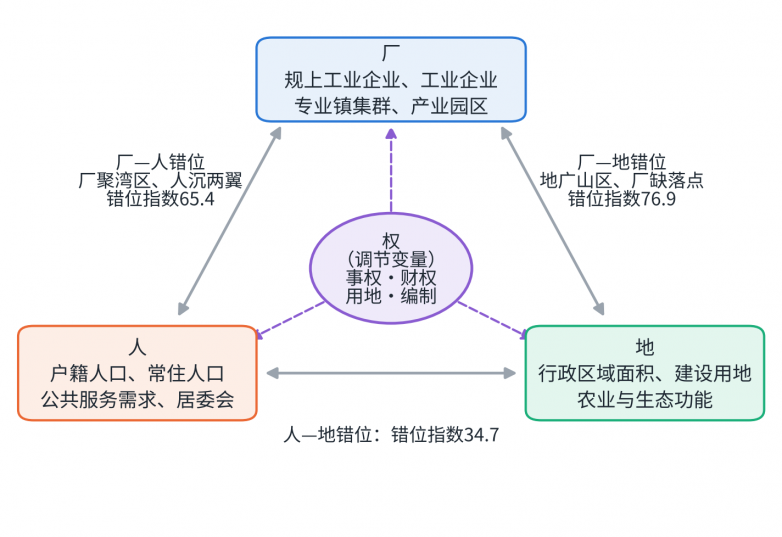
图2 广东镇域经济的“厂—人—地”三元错位模型
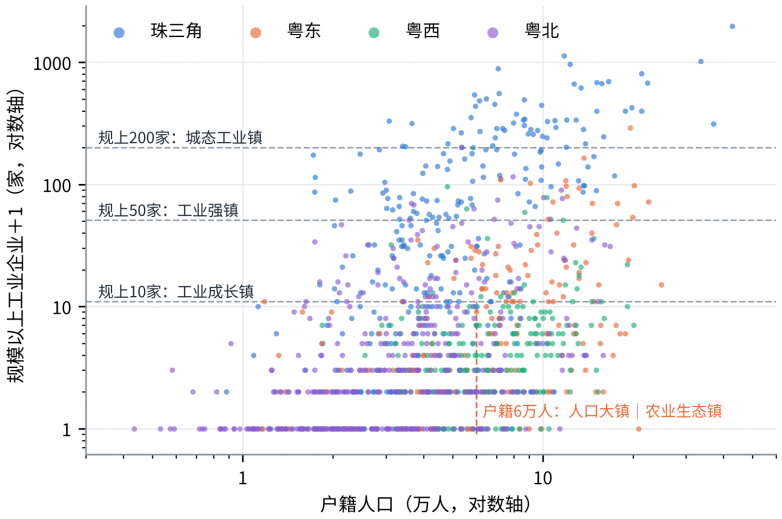
图5 广东1122个镇的户籍人口与规上工业企业分布及分型阈值
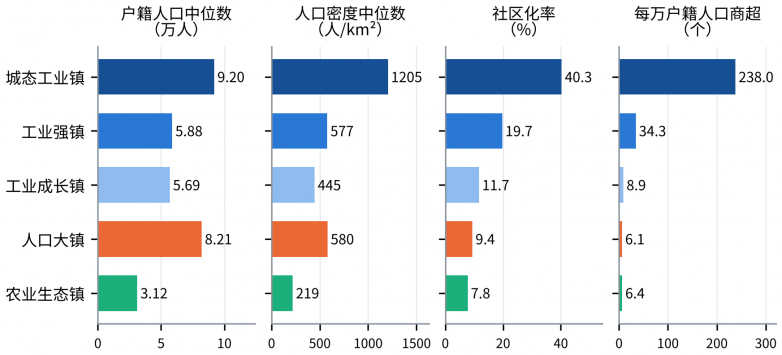
图6 广东五类镇的人口、密度、社区化与商业设施对照
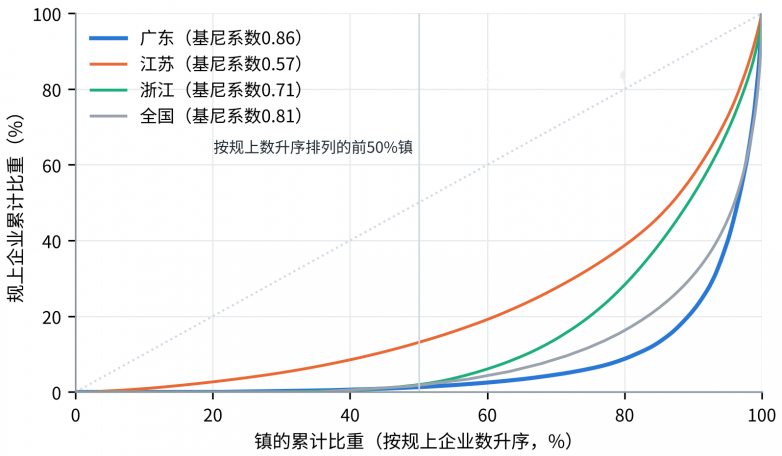
图8 2024年广东、江苏、浙江与全国乡镇规上工业企业集中曲线
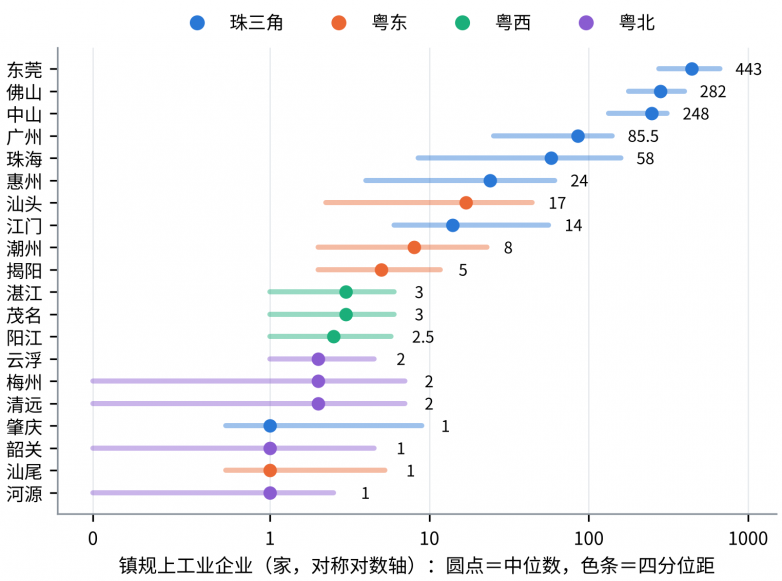
图11 2024年广东各地市镇规上工业企业的中位数与四分位距
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。